Análisis del Sistema Financiero Argentino: Riesgos y Realidades
La historia económica argentina está marcada por la volatilidad y la ruptura de contratos entre los ciudadanos y las entidades bancarias. Comprender el contexto actual requiere analizar las cicatrices del pasado, como el corralito de 2001, y cómo esas dinámicas persisten bajo nuevas formas regulatorias.
Pérdida patrimonial constante
El peso deja de cumplir su función de reserva de valor. Mantener saldos en cuentas bancarias tradicionales resulta en una transferencia silenciosa hacia el sector público.
Ver análisis →Multiplicidad de tipos de cambio
El acceso al mercado oficial está limitado por normativas del Banco Central, forzando a particulares y empresas a operar en mercados paralelos.
Ver análisis →Depósitos bloqueados por decreto
La memoria colectiva recuerda los momentos en que los ahorros fueron transformados compulsivamente en bonos, fomentando el atesoramiento fuera del sistema formal.
Ver análisis →
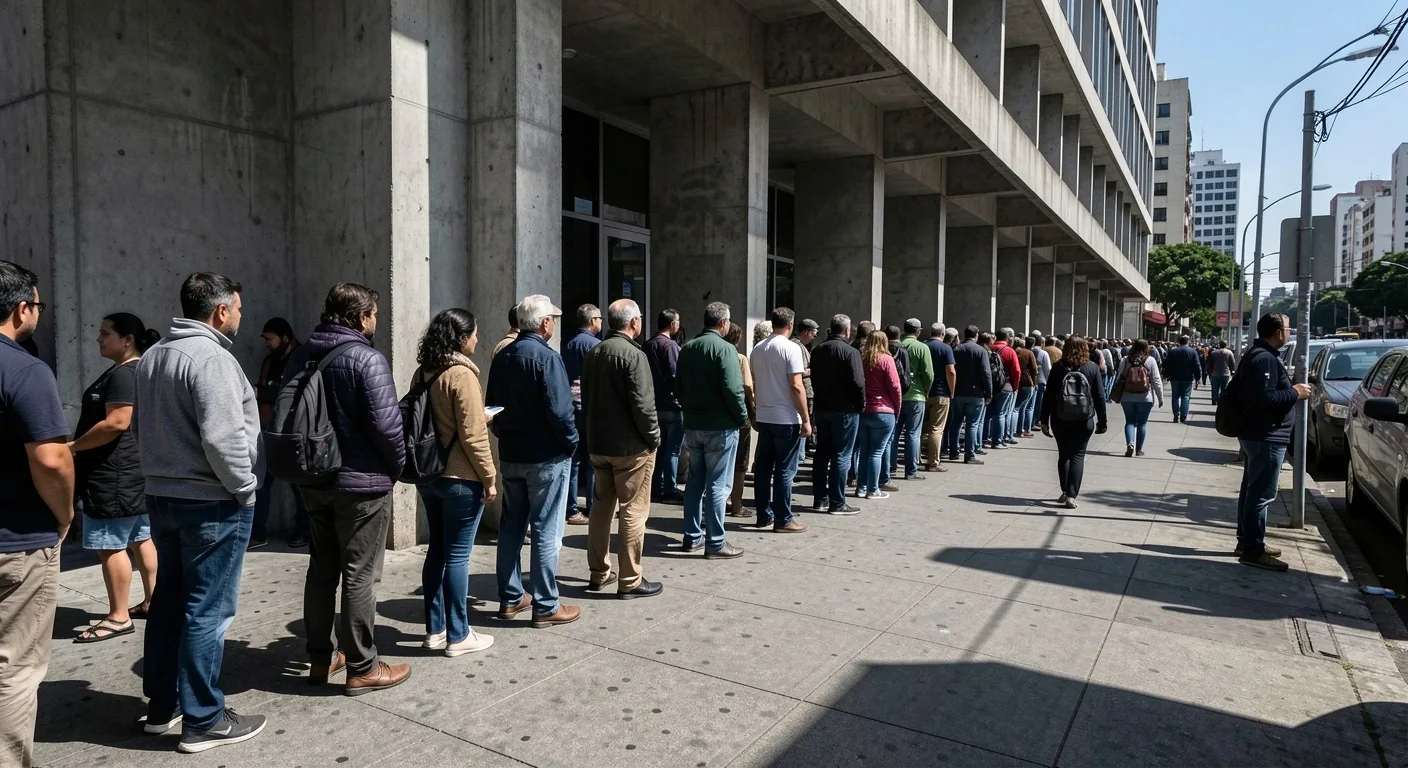
El fenómeno de las colas bancarias
Las imágenes de ciudadanos esperando bajo el sol para retirar efectivo o realizar trámites básicos son una constante en el paisaje urbano de Argentina. Estas colas son el síntoma visible de una infraestructura que no ha logrado digitalizarse al ritmo de las necesidades del usuario.
Representan una barrera física al acceso del propio dinero, forzando a la población a depender de la disponibilidad de billetes y de la operatividad de sucursales físicas. En muchas provincias, la única forma de cobrar haberes o jubilaciones sigue siendo presentarse en persona ante una ventanilla, con los tiempos y costos que eso implica.
Cada hora invertida en una cola es un costo de oportunidad que el sistema traslada al ciudadano sin compensación.
La moneda que deja de funcionar
Pérdida de las tres funciones de la moneda
El peso argentino ha dejado de cumplir las tres funciones básicas de una moneda: medio de cambio, unidad de cuenta y reserva de valor. Con una inflación que erosiona el poder de compra mensualmente, mantener saldos en cuentas bancarias tradicionales resulta en una pérdida patrimonial constante.
El sistema financiero local opera como un mecanismo de transferencia de recursos desde el ahorrista hacia el sector público a través del impuesto inflacionario. Cada peso depositado pierde capacidad adquisitiva incluso si nominalmente el saldo no cambia, porque los intereses pagados por los bancos rara vez superan la inflación real.
Restricciones y mercados paralelos
El acceso al mercado oficial de cambios está estrictamente limitado por normativas del Banco Central, creando una multiplicidad de tipos de cambio que distorsionan los precios de la economía. Estas restricciones impiden que las empresas y particulares planifiquen a largo plazo.
La brecha cambiaria es un indicador directo del nivel de estrés que soporta el sistema financiero institucional. Cuando la diferencia entre el tipo de cambio oficial y el paralelo se amplía, la señal es inequívoca: el precio oficial no refleja la realidad del mercado, y los ciudadanos buscan alternativas para proteger sus ahorros fuera del canal regulatorio.
Comparar tipos de cambio →
Historia de la confiscación de depósitos
La memoria colectiva argentina recuerda con claridad los momentos en que los ahorros fueron transformados compulsivamente en bonos o simplemente bloqueados. El corralito de 2001 es el ejemplo más conocido, pero no es el único: a lo largo de las décadas, distintos gobiernos han recurrido a medidas excepcionales que afectaron directamente los depósitos privados, desde la pesificación asimétrica hasta reprogramaciones de plazos fijos.
Estos antecedentes crean una resistencia natural a depositar grandes sumas en el circuito formal, fomentando la economía informal y el atesoramiento debajo del colchón. La confianza perdida no se recupera con promesas regulatorias: se reconstruye con mecanismos que eliminan la posibilidad de confiscación por decreto.
Evaluar este riesgo histórico es fundamental para entender la migración hacia activos digitales que no pueden ser confiscados por un acto administrativo, donde la custodia pasa del banco al propio titular mediante claves criptográficas.
Leer guía de protecciónCostos y horarios que penalizan al usuario
El costo de la burocracia estatal
La carga impositiva sobre las transacciones bancarias desincentiva el uso del sistema formal. Cada movimiento de dinero está sujeto a retenciones y percepciones que disminuyen la eficiencia del capital circulante.
Esta estructura penaliza a quienes intentan operar dentro del marco legal, empujando a muchos hacia alternativas que ofrecen mayor fluidez y menores costos operativos. El resultado es un sistema donde cumplir las reglas resulta más caro que evitarlas.
- → Retenciones aplicadas sobre acreditaciones y débitos en cuenta corriente
- → Percepciones de IVA e Impuesto a las Ganancias anticipadas sobre consumos
- → Costos de mantenimiento de cuenta, comisiones por transferencia y retiros
La obsolescencia de los horarios bancarios
En una economía global que opera las veinticuatro horas, los siete días de la semana, el horario bancario limitado a cinco horas diarias en la mayoría del territorio nacional es un anacronismo. La imposibilidad de realizar transferencias de alto valor o gestiones críticas durante el fin de semana o días feriados paraliza la actividad comercial.
Las alternativas digitales, por el contrario, no conocen de asuetos ni cierres de caja, permitiendo una operatividad total y constante. Mientras un transferencia bancaria puede demorar hasta el próximo día hábil, una transacción en una red descentralizada se confirma en minutos, sin depender del horario de ninguna sucursal.
Liquidez vs. Solvencia en los bancos
Es necesario distinguir entre la solvencia aparente de las instituciones y su liquidez inmediata en momentos de pánico financiero. La diferencia determina si el ahorrista puede acceder a su dinero cuando lo necesita.
Se refiere a la capacidad del banco de cumplir sus obligaciones a largo plazo. Un banco puede ser solvente en términos contables y aun así no poder devolver los depósitos si sus activos están inmovilizados en préstamos a largo plazo o títulos públicos cuyo valor de mercado ha caído.
Es la capacidad de entregar efectivo de inmediato. Aunque los encajes bancarios intentan proteger los depósitos, la estructura del sistema está diseñada para que solo una fracción del dinero esté disponible físicamente en un momento dado. Si todos los depositantes reclaman su dinero simultáneamente, la fracción no alcanza.
Estudiar los balances del sistema financiero permite identificar los puntos de presión en caso de una corrida bancaria masiva. Cuando los depositantes pierden confianza y acuden simultáneamente a retirar sus fondos, el banco no tiene el efectivo suficiente y debe recurrir al Banco Central, que puede imponer límites de extracción, corralito o reprogramación de depósitos, afectando directamente al ahorrista.
Riesgo país y su impacto en el ahorro
El indicador de riesgo país refleja la probabilidad de incumplimiento de las obligaciones del Estado, lo que afecta directamente a los bancos que poseen títulos públicos en sus carteras. Una degradación del crédito soberano suele preceder a crisis bancarias, ya que los activos de las entidades pierden valor rápidamente.
La correlación entre la deuda pública y la estabilidad de los depósitos privados en el sistema local es estrecha. Cuando el Estado argentino enfrenta dificultades para honrar sus compromisos, los bonos que los bancos mantienen como respaldo se deprecian, reduciendo la calidad de los activos que garantizan los depósitos de los ciudadanos.
Esto significa que el ahorrista que deposita en un banco argentino está indirectamente expuesto al riesgo de default soberano, incluso sin haber comprado deuda pública. La cadena de exposición conecta el saldo de la cuenta corriente con la solvencia del Estado de una manera que la mayoría de los depositantes desconoce.
La brecha digital en el interior del país
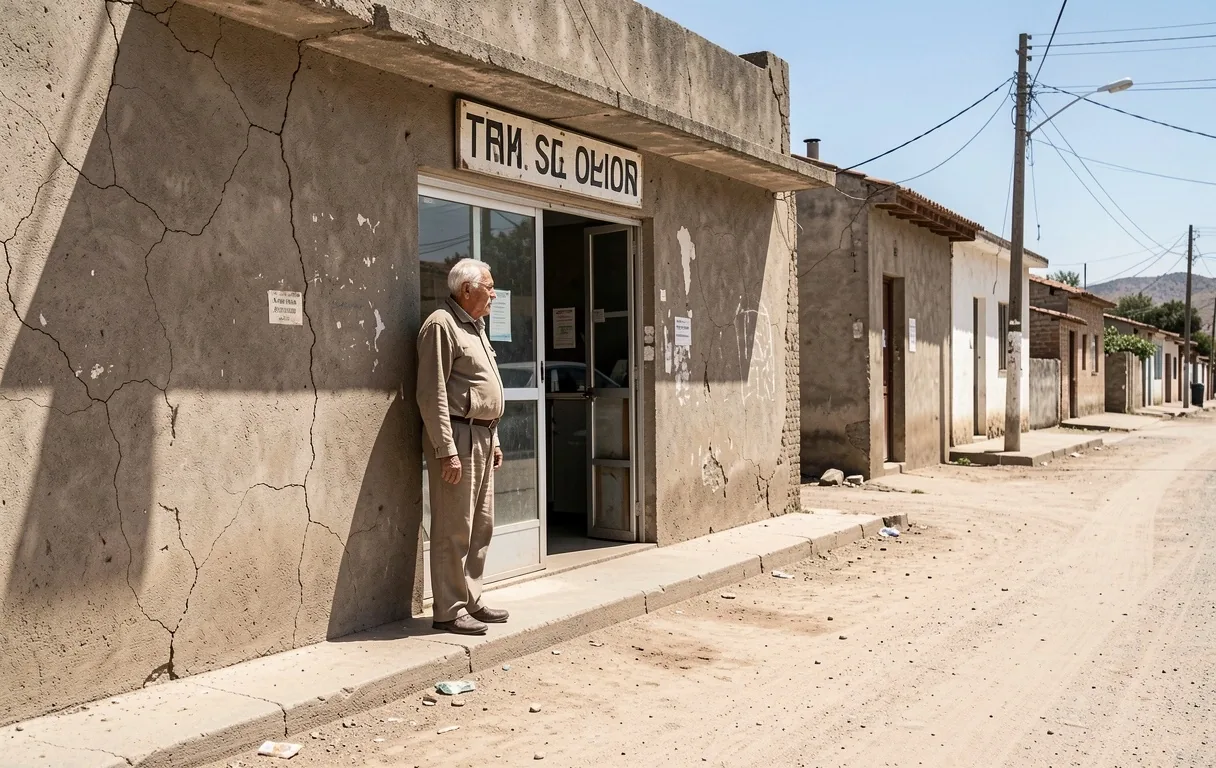
Si bien en las grandes ciudades hay acceso a terminales electrónicas, en muchas regiones de Argentina la dependencia del banco físico es absoluta para el cobro de haberes y jubilaciones. Esta centralización geográfica vulnera a los sectores más desprotegidos ante cualquier falla técnica o huelga del sector bancario.
La descentralización ofrece una salida técnica a esta dependencia geográfica forzada. Un sistema que no requiere sucursales físicas ni corresponsales bancarios en cada localidad para funcionar reduce la vulnerabilidad de quienes viven lejos de los centros urbanos y dependen de la infraestructura bancaria para recibir sus ingresos.
Comparativa con sistemas financieros regionales
Al comparar a Argentina con sus vecinos, se observa un nivel de bancarización y profundidad del crédito significativamente menor. La inestabilidad de las tasas impide desarrollar instrumentos de financiación a largo plazo.
Mientras que en otros países de la región el crédito hipotecario es una realidad accesible, en Argentina es virtualmente inexistente debido a la inestabilidad de las tasas y la imposibilidad de proyectar cuotas a veinte o treinta años en una moneda que pierde valor.
La relación entre el crédito al sector privado y el producto interno bruto es notablemente inferior a la de economías comparables. Los bancos locales operan como absorbedores de liquidez más que como intermediarios crediticios activos.
Esta falta de herramientas de financiación obliga a los ciudadanos a buscar alternativas en mercados globales de capitales digitales, donde las restricciones geográficas y cambiarias no aplican con la misma rigidez.
La comparación regional no busca idealizar otros sistemas, sino evidenciar que la estructura financiera argentina presenta carencias estructurales que llevan a sus ciudadanos a buscar soluciones fuera del circuito bancario tradicional por necesidad operativa, no por preferencia ideológica.
La alternativa no es especular, es entender
SilentLogicField ofrece el marco analítico y las herramientas conceptuales para evaluar alternativas al sistema bancario tradicional. Continúe con la guía sobre finanzas descentralizadas y métodos de resguardo de valor.